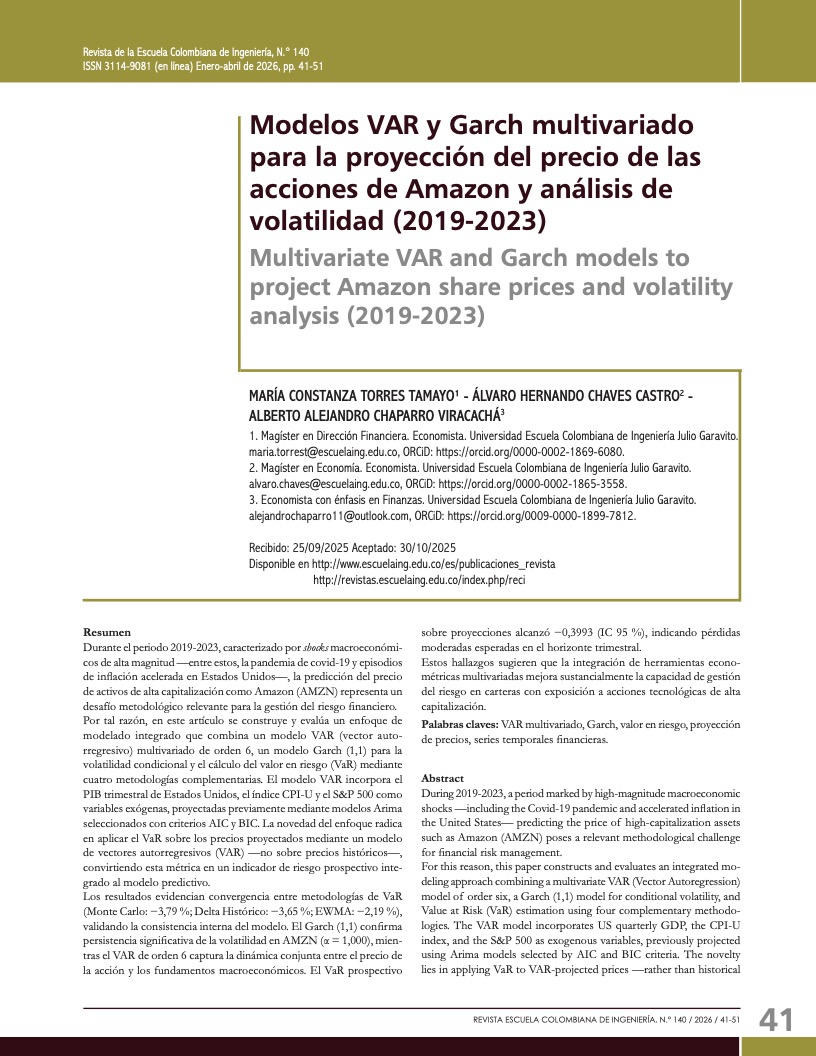
Modelos VAR y Garch multivariado para la proyección del precio de las acciones de Amazon y análisis de volatilidad (2019-2023)
DOI:
https://doi.org/10.83179/j9s2cs37Palabras clave:
VAR multivariado, Garch, valor en riesgo, proyección de precios, series temporales financierasResumen
Durante el periodo 2019-2023, caracterizado por shocks macroeconómicos de alta magnitud —entre estos, la pandemia de covid-19 y episodios de inflación acelerada en Estados Unidos—, la predicción del precio de activos de alta capitalización como Amazon (AMZN) representa un desafío metodológico relevante para la gestión del riesgo financiero. Por tal razón, en este artículo se construye y evalúa un enfoque de modelado integrado que combina un modelo VAR (vector autorregresivo) multivariado de orden 6, un modelo Garch (1,1) para la volatilidad condicional y el cálculo del valor en riesgo (VaR) mediante cuatro metodologías complementarias. El modelo VAR incorpora el PIB trimestral de Estados Unidos, el índice CPI-U y el S&P 500 como variables exógenas, proyectadas previamente mediante modelos Arima seleccionados con criterios AIC y BIC. La novedad del enfoque radica en aplicar el VaR sobre los precios proyectados mediante un modelo de vectores autorregresivos (VAR) —no sobre precios históricos—, convirtiendo esta métrica en un indicador de riesgo prospectivo integrado al modelo predictivo. Los resultados evidencian convergencia entre metodologías de VaR (Monte Carlo: −3,79 %; Delta Histórico: −3,65 %; EWMA: −2,19 %), validando la consistencia interna del modelo. El Garch (1,1) confirma persistencia significativa de la volatilidad en AMZN (α = 1,000), mientras el VAR de orden 6 captura la dinámica conjunta entre el precio de la acción y los fundamentos macroeconómicos. El VaR prospectivo sobre proyecciones alcanzó −0,3993 (IC 95 %), indicando pérdidas moderadas esperadas en el horizonte trimestral. Estos hallazgos sugieren que la integración de herramientas econométricas multivariadas mejora sustancialmente la capacidad de gestión del riesgo en carteras con exposición a acciones tecnológicas de alta capitalización.
Descargas
Referencias
- Akaike, H. (1974). A new look at the statistical model identification. IEEE Transactions on Automatic Control, 19(6), 716-723. https://doi.org/10.1109/TAC.1974.1100705
- Alarcón Valenzuela, J., Galeano Murcia, J., y Villamil Moreno, A. (2021). Contratos de futuro de agua (NQH₂O) y cálculo de su riesgo financiero entre el 2019 y 2021. Escuela Colombiana de Ingeniería Julio Garavito.
- Alqahtani, A., Bouri, E., y Vo, X. V. (2023). Stock market forecasting accuracy of asymmetric Garch models during the covid-19 pandemic. Finance Research Letters, 51, 103520. https://doi.org/10.1016/j.frl.2023.103520
- Bollerslev, T. (1986). Generalized autoregressive conditional heteroskedasticity. Journal of Econometrics, 31(3), 307-327. https://doi.org/10.1016/0304-4076(86)90063-1
- Box, G. E. P., y Jenkins, G. M. (1976). Time series analysis: forecasting and control (2ª ed.). Holden-Day.
- Caicedo Ocampo, H., y Castañeda Vargas, A. (2022). Ranking del riesgo de mercado de los bancos que cotizan en la Bolsa de Valores de Colombia (BVC) utilizando metodologías VaR para el periodo enero 2020-marzo 2022. Escuela Colombiana de Ingeniería Julio Garavito. https://repositorio.escuelaing.edu.co/handle/001/2102
- Campbell, J. Y., y Shiller, R. J. (1988). The dividend-price ratio and expectations of future dividends and discount factors. Review of Financial Studies, 1(3), 195-228. https://doi.org/10.1093/rfs/1.3.195
- Engle, R. F. (1982). Autoregressive conditional heteroscedasticity with estimates of the variance of United Kingdom inflation. Econometrica, 50(4), 987-1007. https://doi.org/10.2307/1912773
- Engle, R. F. (2001). Garch 101: the use of ARCH/Garch models in applied econometrics. Journal of Economic Perspectives, 15(4), 157-168. https://doi.org/10.1257/jep.15.4.157
- Engle, R. F., Hendry, D. F., y Richard, J. F. (1983). Exogeneity. Econometrica, 51(2), 277-304. https://doi.org/10.2307/1911990
- Fama, E. F. (1990). Stock returns, expected returns, and real activity. Journal of Finance, 45(4), 1089-1108. https://doi.org/10.1111/j.1540-6261.1990.tb02428.x
- Investing.com (s. f.). Gráfico de Amazon.com (AMZN) en tiempo real. https://es.investing.com/equities/amazon-com-inc-chart
- Jorion, P. (2007). Value at Risk: the new benchmark for managing financial risk (3ª ed.). McGraw-Hill.
- Lütkepohl, H. (2005). New introduction to multiple time series analysis. Springer. https://doi.org/10.1007/978-3-540-27752-1
- Mandelbrot, B. (1963). The variation of certain speculative prices. The Journal of Business, 36(4), 394-419. https://doi.org/10.1086/294632
- MarketScreener (s. f.). Composición S&P 500. https://es.marketscreener.com/indice/SP-500-US78378X1072/com-ponentes/
- Ramírez, E., y Ramírez, P. (2007). Metodología para el cálculo del valor en riesgo mediante simulación histórica. Revista de Economía Financiera, 12(1), 45-68.
- Rodó, P. (2022, 24 de noviembre). Modelo VAR. Economipedia. https://economipedia.com/definiciones/modelo-var.html
- Schwarz, G. (1978). Estimating the dimension of a model. Annals of Statistics, 6(2), 461-464. https://doi.org/10.1214/aos/1176344136
- Schwert, G. W. (1990). Stock returns and real activity: a century of evidence. Journal of Finance, 45(4), 1237-1257. https://doi.org/10.1111/j.1540-6261.1990.tb02434.x
- Sims, C. A. (1980). Macroeconomics and reality. Econometrica, 48(1), 1-48. https://doi.org/10.2307/1912017
- Stock, J. H., y Watson, M. W. (2001). Vector autoregressions. Journal of Economic Perspectives, 15(4), 101-115. https://doi.org/10.1257/jep.15.4.101
- Toma, L. R. (2023). Exploring the effectiveness of Arima and Garch models in stock price forecasting: an application in the IT industry. Informatica Economica, 27(3), 61-72.
Descargas
Publicado
Número
Sección
Categorías